Domain kaf24.de kaufen?
Wir ziehen mit dem Projekt
kaf24.de um.
Sind Sie am Kauf der Domain
kaf24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaf24.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:

-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
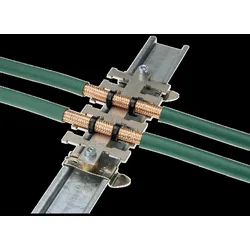
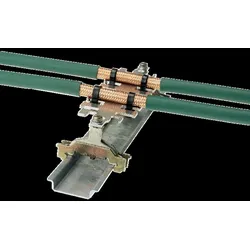
Murrplastik Kabelfangleiste KAF 14087201018 | 39269097 Kabelabfangleiste Typ KAF // KAF 140: Schwarz // Die Kabelabfangleiste KAF eignet sich zur Halterung und gleichzeitigen Zugentlastung der Kabel im Schaltschrank. Die Montage kann auf eine 35-mm-Normhutschiene (EN 50022; Niedax 2934;2936) oder auf eine C-Schiene (Niedax 2970;2971) erfolgen.Die Montage erfolgt durch einfaches Aufschnappen.Zugelassen in der Bahntechnik (EN 45545-2 / NFPA 130)4,52 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
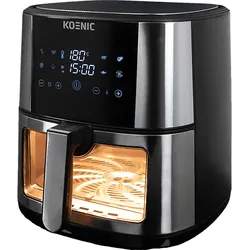
KOENIC KAF 71523 B HeißluftfritteuseKöstliche Mahlzeiten mit perfektem Überblick Entdecken Sie eine neue Art des Kochens mit der KOENIC KAF 71523 B Heißluftfritteuse . Bereiten Sie Ihre Lieblingsgerichte schnell und mit wenig bis gar keinem Öl zu, für vollen Geschmack und eine bewusste Ernährung. Dieses vielseitige Küchengerät macht das Kochen einfacher und die Ergebnisse köstlicher. Großzügiges Fassungsvermögen: Mit einem 7,2-Liter-Fritteusenkorb bereiten Sie mühelos Mahlzeiten für die ganze Familie oder Gäste zu. Von ganzen Hähnchen bis hin zu großen Portionen Pommes Frites – der Platz ist kein Problem mehr. Alles im Blick: Dank des praktischen Sichtfensters und der zuschaltbaren Innenbeleuchtung können Sie den Garvorgang jederzeit überprüfen, ohne den Korb öffnen und wertvolle Hitze verlieren zu müssen. Intuitive Bedienung: Das moderne Touch-Display macht die Steuerung zum Kinderspiel. Wählen Sie einfach eines der Automatikprogramme oder stellen Sie Temperatur (80-200 °C) und Zeit manuell ein, um jedes Rezept perfekt umzusetzen. Mühelose Reinigung: Nach dem Kochen ist vor dem Entspannen. Die entnehmbaren Teile dieser Fritteuse sind für die Spülmaschine geeignet, was die Reinigung schnell und unkompliziert macht. Die Kombination aus 1500 Watt Leistung und durchdachtem Design hebt Ihr Kocherlebnis auf ein neues Level. Während viele Geräte ein ständiges Öffnen und Prüfen erfordern, ermöglicht Ihnen die KOENIC KAF 71523 B Heißluftfritteuse durch das Sichtfenster die volle Kontrolle. Die Temperatur im Garraum bleibt konstant, was zu gleichmäßiger gebräunten und besonders krossen Ergebnissen führt. So gelingen Pommes Frites, Hähnchenflügel oder auch Gemüse jedes Mal wie gewünscht. Stellen Sie sich einen geschäftigen Abend unter der Woche vor. Statt lange in der Küche zu stehen, legen Sie einfach Ihre Zutaten in den großen Korb der KOENIC Heißluftfritteuse, wählen das passende Programm am Touch-Panel und können sich entspannen. Der Duft von knusprigem Hähnchen oder perfekt gegartem Gemüse erfüllt die Küche, und dank des Timers mit akustischem Signal wissen Sie genau, wann Ihr Essen fertig ist. Ein köstliches und bekömmliches Abendessen ist in kürzester Zeit serviert – ganz ohne Stress. Vereinfachen Sie Ihren Kochalltag mit einem Gerät, das Kapazität und Komfort verbindet. Kaufen Sie die KOENIC KAF 71523 B Heißluftfritteuse und genießen Sie jeden Tag perfekt zubereitete Mahlzeiten.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
-
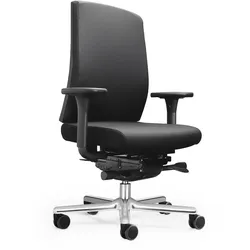
Löffler Bürostuhl FIGO Express VersandLöffler FIGO Bürostuhl Express Versand Bürostuhl Löffler FIGO FG 19 mit einem unschlagbaren Preis-Leistungs-Verhältnis jetzt im Schnelllieferprogramm. Löffler Bürostuhl FIGO mit Synchronmechanik und patentierter ERGO TOP-Technologie bietet weitergehende Bewegungsmöglichkeiten und überzeugt im Arbeitsalltag. Standardausstattung: + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Ergonomischer Muldensitz. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefenfederung. + Kunststoff-Außenschale in Schwarz. + Rückenlehnenhöhe in 8 Positionen einstellbar. + Tiefenverstellbare Lordosenstütze. + Bezug schwarz. + Gewichtsregulierung von 45 bis 120 kg. + Aluminium-Fußkreuz und Gasfeder, poliert. + Universalrollen. + Armlehnen optional. + 30 Jahre Löffler-Garantie. Maße: Gesamthöhe: ca. 98,5?114,5 cm Sitzhöhe: ca. 41,5?50,5 cm Sitzbreite: ca. 48 cm Sitztiefe: ca. 43?48 cm Rückenhöhe (ab Sitz): ca. 58,5?65,5 cm Gesamtbreite: ca. 71 cm Gesamttiefe: ca. 60 cm Lieferung: Der Löffler Bürostuhl FIGO mit Express-Versand wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Spitzenprodukt vom führenden deutschen Anbieter mit kurzer Lieferzeit.548,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.